
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 المشكلات المتعلقة بالاستهلاك في الواقع العملي
 التأمينــــــــــــــــــــــات
 أهداف القوائم المالية الخارجية ذات الغرض العام والمعلومات التي يجب أن تحتوي عليها
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
البنك المركزي المصري
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 29 سبتمبر 2026
البنك المركزي المصري يثبّت أسعار العائد الأساسية: ما يعنيه للمحاسب في مصر
قررت لجنة السياسة النقدية في البنك المركزي المصري، في بيانها الصحفي الصادر في 24 سبتمبر 2026، الإبقاء على أسعار العائد الأساسية دون تغيير. وخفض البنك توقعاته للتضخم مقارنة باجتماع أغسطس الماضي، مع تأكيده أن ميزان المخاطر لا يزال يميل نحو الاتجاه الصعودي. ما الجديد؟ القرار الأساسي هو تثبيت أسعار العائد الأساسية. وتبرر اللجنة ذلك بأن المستوى الحالي من التشديد النقدي يتيح حيزًا للحد من المخاطر المحيطة بالتضخم، ويحافظ على مساره النزولي المتوقع. ولم يذكر البيان المستويات الرقمية لأسعار العائد، فعلى القارئ الرجوع إلى الموقع الرسمي للبنك للاطلاع عليها. وأبرز المؤشرات الواردة في البيان: المؤشر ما ورد في البيان نمو الناتج المحلي الإجمالي الحقيقي 4.7% في الربع الثاني من 2026 مقابل 5.0% في الربع الأول متوسط النمو في السنة المالية 2025/2026 5.1%، ومتوقع أن يبقى مستقرًا إلى حد كبير في 2026/2027 التضخم العام السنوي (أغسطس 2026) 14.5%، بتراجع طفيف التضخم الأساسي السنوي (أغسطس 2026) 14.9%، مستقر نسبيًا التضخم الشهري العام سالب 0.4% في يونيو، و0.0% في يوليو، و0.1% في أغسطس 2026 مستهدف التضخم 7% (± 2 نقطة مئوية) خلال النصف الثاني من 2027 وذكر البيان أن التضخم العام تراجع بفضل انخفاض تضخم السلع الغذائية، الذي حدَّ من أثر الزيادة في تعريفة الكهرباء والإيجارات. ومن المتوقع أن يستقر المعدل السنوي في الربع الثالث من 2026 ثم يتراجع تدريجيًا. أما المخاطر الصعودية فأرجعها البيان إلى تجدد الأعمال العدائية إقليميًا. وقد تنتقل آثارها إلى التضخم المحلي عبر إجراءات ضبط أوضاع المالية العامة، وعبر ارتفاع أسعار الغذاء عالميًا بأكثر من المتوقع، خاصة إذا بقيت أسعار الطاقة مرتفعة فترة ممتدة. من يطبَّق عليه؟ القرار ليس تشريعًا ضريبيًا ولا يفرض التزامات إقرار أو إفصاح على فئة معينة من المنشآت، والمصدر لا يحدد فئات مشمولة. هو قرار نقدي يخص أسعار العائد الأساسية، ويمتد أثره إلى كل منشأة تتعامل مع النظام المصرفي. وبحسب الممارسة المهنية العامة، وليس بحسب نص البيان، يهم القرار بوجه خاص: المنشآت التي لديها تمويل مصرفي بسعر عائد متغير مرتبط بأسعار البنك المركزي. الإدارات المالية التي تعد الموازنات وتوقعات التدفقات النقدية. من يضعون افتراضات التضخم وأسعار الخصم في التقديرات المحاسبية. أما كيفية ارتباط كل عقد تمويل بأسعار البنك المركزي فتحددها شروط العقد مع البنك، ولا يتناولها البيان. تاريخ السريان والمواعيد لم يحدد البيان تاريخ سريان مستقل للقرار. ونظرًا لأن الأسعار الأساسية أُبقيت دون تغيير، فلا يوجد تعديل جديد في الأسعار يستلزم التطبيق من تاريخ معين. والتاريخ الوحيد المذكور في المصدر هو تاريخ الصفحة والبيان: 24 سبتمبر 2026. ولم يذكر المصدر أيضًا موعد اجتماع اللجنة القادم. وكل ما قاله البيان إن اللجنة ستواصل تقييم الأوضاع النقدية في ضوء التطورات المؤثرة على مسار التضخم المتوقع. وعلى القارئ متابعة الجدول المعلن على الموقع الرسمي للبنك. ماذا يفعل المحاسب الآن؟ الخطوة 1: وثّق القرار في ملف المتابعة الشهري، مع تاريخ البيان وأثره المتوقع على الافتراضات المالية للمنشأة. الخطوة 2: راجع عقود التمويل ذات العائد المتغير، وتحقق من أساس احتساب العائد وفترات إعادة التسعير. تأكد من السعر المطبق فعليًا من البنك المموِّل، لأن البيان لا يذكر مستويات الأسعار. الخطوة 3: حدّث توقعات التدفقات النقدية وتكلفة التمويل في الموازنة، وأعد سيناريو أساسيًا يفترض ثبات الأسعار وآخر يختبر تغيرها. وتبقى أي فرضيات بشأن اتجاه الأسعار مستقبلًا اجتهادًا مهنيًا لا يقدمه البيان. الخطوة 4: راجع افتراضات التضخم في التقديرات التي تعتمد عليها البيانات المالية، مثل التسعير طويل الأجل وتقدير التكاليف. وقد خفّض البنك توقعاته للتضخم لكنه أبقى على ميزان مخاطر صعودي، فلا تبنِ على الافتراض الأكثر تفاؤلًا وحده. الخطوة 5: تابع بنود التكلفة التي ذكر البيان أنها أثرت في التضخم، مثل تعريفة الكهرباء والإيجارات، وقدّر أثرها على مصروفات المنشأة. الخطوة 6: اضبط تنبيهًا لمتابعة بيانات اللجنة اللاحقة والبيانات الشهرية للتضخم، لأن القرار المقبل قد يختلف عن هذا. أسئلة شائعة هل تغيرت أسعار العائد الأساسية؟ لا. قررت اللجنة الإبقاء عليها دون تغيير. ولا يورد البيان الأسعار بالأرقام، فالمرجع لمعرفتها هو الموقع الرسمي للبنك المركزي. هل يستلزم القرار قيدًا أو تسوية محاسبية؟ القرار في ذاته لا ينشئ التزامًا محاسبيًا مباشرًا، لأن الأسعار لم تتغير ولم يصدر عنه إجراء تطبيقي على المنشآت. ويظهر الأثر غير المباشر في افتراضات الموازنة وتكلفة التمويل والتقديرات المحاسبية، وفق سياسات المنشأة وشروط عقودها. ما توقعات البنك للتضخم بعد هذا القرار؟ يتوقع البنك أن يستقر التضخم السنوي العام في الربع الثالث من 2026، ثم يتراجع تدريجيًا حتى يبلغ المستهدف البالغ 7% (± 2 نقطة مئوية) خلال النصف الثاني من 2027. لكنه يحذر من أن المخاطر لا تزال مائلة نحو الصعود. المصدر الرسمي: البنك المركزي المصري

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
التمويل والادارة المالية
أصبح لوظيفة التمويل الدور الكبير في المؤسسات والشركات ويعتبر احد الركائز التي تقوم بها الشركات . وكانت الادارة المسئولة عن ذلك هي الادارة المالية ، وليس فقط وظيفة التمويل مهمة في الشركات الهادفة للربح بل حتى في الشركات الغير هادفة للربح لها دور كبير وفعال في ذلك .المفاهيم الاساسية للتمويل هي كافة الاعمال الادارية والتنفيذية التي من شانها الحصول على النقدية وكيفية وحسن إستثمارها في عمليات مختلفة . هي الوظيفة الادارية أو الانشطة الادارية التي يقوم بها المدير المالي في المشروع والتي تختص لادارة التدفق النقدي وتنظيم إنفاقة على المشروع . مفهوم التمويل يجب ان يتضمن تحديد الهيكل التمويلي للمشروع تحديد العلاقة بين الملكية والتمويل الخارج الحصول على النقدية وإستثماراتها تحديد إستخدمات الاموال والبعد الزمني للاستثمار دراسة إتجاهات السوق المالي ودراسة مخاطر الاستثمار واجبات مسئوليات المدير المالي تحقيق التكامل بين العمليات المالية والادارية تحقيق التوازن بين أهداف المشروع والفئات المؤثرة في نجاح واستمرار المشروع . المستوى التنظيمي للادارة المالية والعوامل المؤثرة فيه . مهام المدير المالي التخطيط المالي وإعداد الميزانيات والقوائم المالية تدبير التمويل اللزم لادارة المشروعات . الادارة الجيدة للاصول الرقابة المالية والمحافظة على اموال الشركة وعلى حقوق اصحاب المال . التخطيط من اجل لحصول على الارباح إدارة عمليات الائتمان والرقابة على المخزون . تحقيق التوان بين الربحية والسيولة . الاعمال العرضية الغير متكررة مثل أصدر اوراق المالية كالاسهم والسندات ... تحقيق التوازين بين الارباح والمخاطر متابعة عمليات الصرف وتحصيل الاموال . وضع السياسات المالية والخطط العامة للمشروع . إعداد الحسابات الختامية والمركز المالية واعداد التقارير للادرة العليا أستخدام الاساليب الكمية وأساليب التنبؤ الاقتصادي في معالجة القوائم المالية . يومية التخطيط المالي توفير الاموال أدارة الاصول إدارة الائتمان ضبط حركة التدفق النقدي التخطيط من أجل الريح أحيانا تخطيط استثماري مشاكل ملية خاصة اعمال مالية غير متكررة توزيع الارباح الارباح والمخاطر تحقيق التوازن بين الارباح والمخاطر الاهداف تعظيم الربحية تعظيم حقوق وثورة المساهمين اهداف الادارة المالية تعظيم الربح تعظيم حقوق وثروة حملة الاسهم . تحقيق الترابط بين اهداف إدارة المساهمين . الاهداف المعيارية مقالات ذات صلة:نظم المعلومات المحاسبية Accounting Information Systemsالمدخل في المحاسبة الاداريةالمحاسبة الإدارية في مجال الرقابة وتقييم الأداء
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2026
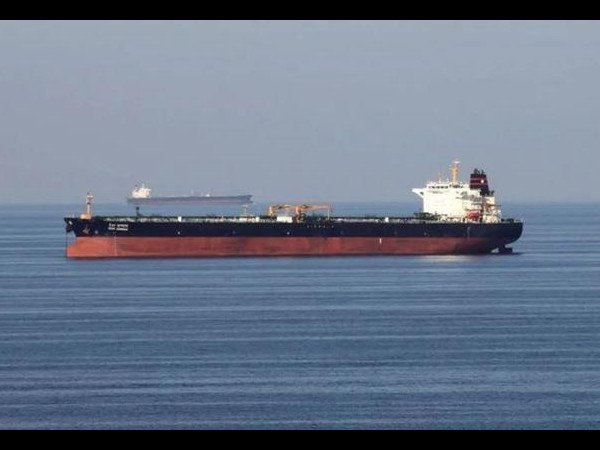
مخاطر سلاسل الإمداد العالمية: كيف يقرأها المحاسب في القوائم المالية؟
أي اضطراب في سلاسل الإمداد العالمية، سواء بسبب تأخر الشحن أو ارتفاع تكاليف النقل أو نقص مواد خام معينة، ينعكس في النهاية على بند تكلفة البضاعة المباعة في قائمة الدخل، وقد يضغط على هامش الربح الإجمالي إذا لم تتمكن الشركة من تمرير هذه التكلفة الإضافية للعميل النهائي. الشركات التي تعتمد على مورد واحد أو منطقة جغرافية واحدة تكون أكثر عرضة لهذه الصدمات مقارنة بتلك التي نوّعت قاعدة مورديها. لهذا السبب أصبحت استراتيجية "تنويع سلسلة الإمداد" جزءاً أساسياً من إدارة المخاطر التشغيلية في كثير من الشركات الكبرى بعد التجارب التي مرت بها الأسواق العالمية في السنوات الأخيرة. من الناحية المحاسبية، يُنصح بمراجعة سياسة تقييم المخزون بانتظام في فترات اضطراب سلاسل الإمداد، خاصة إذا ارتفعت تكلفة الشراء بشكل ملحوظ، للتأكد من أن طريقة التقييم المتبعة (مثل الوارد أولاً صادر أولاً) لا تزال تعكس الواقع الاقتصادي الفعلي للمخزون المتاح. كما تحتاج الإدارة المالية لمراجعة العقود طويلة الأجل مع الموردين للتأكد من وجود بنود مرونة كافية تسمح بتعديل الكميات أو الأسعار عند حدوث ظروف استثنائية، بدلاً من الالتزام الجامد بشروط قد تصبح غير عملية في ظل ظروف سوق متغيرة.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
بعض من مهام المدير المالي و مهام مدير الحسابات
بعض من مهام المدير المالي و مهام مدير الحسابات اولا .. مهام المدير المالي 1- التحليل المالي والتخطيط : تقدير حجم المبالغ الواجب تشغيلها في الشركة تقييم حجم الشركة ومعدل النمو 2- القرارات الأستثممارية : الكفاءة في توزيع النقدية على الأصول 3- قرارات التمويل وهيكلة راس المال : رفع راس المال وتوفير دفعات للدائننين في الوقت المناسب 4- إدارة مصادر المالية مثل راس المال العامل 5- إدارة المخاطر وحماية أصو ل الشركة 6- توفير راس المال 7- العلاقة مع المستثمرين 8- تمويل قصير الأمد 9- البنوك والضمانات الأمانات 10- الديون والتحصيل 11- الأستثمار 12- التأمين ثانيا .. مهام مدير الحسابات 1- إدارة وتوجيه موظفي الحسابات للتأكد من حصولهم على القدر الكافي منالتحفيز والتدريب وتأديتهم مسئولياتهم الوظيفية وفقاُ للمعايير المطلوبة. 2- المساعدة في تطوير خطط العمل لتمكين الشركة من تحقيق أهدافها. 3- تقديم خدماتكاملة في مجال المحاسبة إلى الشركة، بما في ذلك إعداد التقديرات، والميزانيةالسنوية وميزانية رأس المال، والحسابات النهاية. 4- تقديم النصيحة والتوجيه إلىالمديرين والموظفين في الأمور المتعلقة بتفسير وتنفيذ القواعد الماليةوالمحاسبة. 5- وضع وإعداد جميع المراقبات والعمليات الضرورية الأخرى للتأكد منالالتزام بالمتطلبات والقواعد القانونية والمالية. 6- متابعة نظام المعلوماتالمالي بضمان تقديم المعلومات الدقيقة في الموعد المحدد من أجل اتخاذ القراراتالإدارية. 7- الإشراف على إعداد الإيرادات الإحصائية والتحليل المالي حول العديدمن الموضوعات الخاصة بالاستخدام داخل الشركة وخارجها. 8- الإشراف على إدارةالقروض ونظام استردادها، بما في ذلك الاتصال بالسماسرة والمقرضين. 9- إعدادومتابعة تغيرات التدفقات النقدية والسجلات الخاصة بها لتحديد الاستخدام الأمثلللأموال أو الحاجة إلى زيادة الإيرادات. مقالات ذات صلة:ما هو المحاسب والمراجع الذي نريده للمؤسسات المالية الإسلامية ؟دراسة مختصرة عن الأصول الثابتةأهمية وظيفة التخزين
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
أنواع التخطيط المالي
أنواع التخطيط المالي أولا : من حيث مدة الخطة : تخطيط طويل الأجل : يساعد التخطيط طويل الأجل على وضع السياسات المالية التي في ضوئها يتم اعداد الخطط المالية قصيرة الأجل وتتراوح الخطط المالية طويلة الاجل بين سنتين إلى عشر سنوات وتلعب طبيعة نشاط الشركة دورا في تحديد الفترة الزمنية التي تغطيها الخطة المالية . وينصب في العادة التخطيط طويل الأجل على النواحي التالية كيفية تنفيذ الخطط الاستثمارية البرامج و الأبحاث المتعلقة بالمنتجات الجديدة المصادر الرئيسة للحصول على الأموال كيفية سداد القروض المختلف امكانية الاندماج مع الشركات الاخرى وعادة ما يصاحب الخطط المالية طويلة الأجل عدد من القوائم المالية و الميزانيات التي تغطي فترات زمنية قصيرة الأجل و التي تعد ترجمة للأهداف و السياسات التي تشتمل عليها الخطط المالية طويلة الأجل . تخطيط قصير الأجل : يعتمد على اعداد مجموعة من القوائم المالية تشتمل على النتائج المالية المتوقعة خلال فترة زمنية قادمة لا تتجاوز السنة و تشتمل هذه القوائم على قائمة الميزانية النقدية التقديرية و قائمة الدخل التقديرية و قائمة الميزانية العمومية التقديرية . كما أن التخطيط طويل الأجل أقل دقة و وضوح من التخطيط قصير الأجل لأن التنبؤ خلال المدة الطويلة يكون صعبا بينما في التخطيط قصير الأجل يكون التنبؤ سهلا . ثانيا : من حيث درجة الشمول للخطة خطة شاملة : و تمتاز بتغطيتها لجميع نشاطات المشروع . خطة جزئية : وتمتاز بتغطيتها لقسم واحد أو نشاط واحد فقط من نشاطات المشروع . ثالثا : من حيث استعمال الخطة : خطة وحيدة الاستعمال : و هذا النوع يتصف بالاستعمال المؤقت حيث لا تستعمل إلا لمعالجة مشكلة طارئة . خطة متكررة الاستعمال : و هذا النوع يتصف بالاستعمال الدائم للخطة و تمتاز بتسهيل تنفيذ العمل بالإضافة إلى توفير في النفقات . مقالات ذات صلة:الموازنة والإدارة الماليةBUDGETINGالربط بين محتوى المعلومات لقائمة الدخل وقائمة التدفقات النقدية
